English
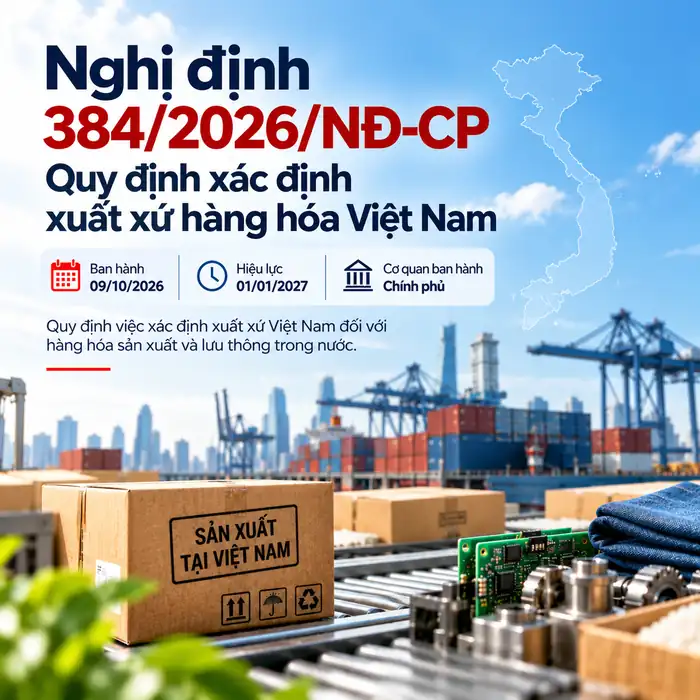
Nghị định 384/2026/NĐ-CP: Quy định mới về xác định xuất xứ hàng hóa Việt Nam
Ngày ban hành: 09/10/2026 | Ngày có hiệu lực: 01/01/2027
Chính phủ đã ban hành Nghị định 384/2026/NĐ-CP quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Văn bản này thiết lập các tiêu chí xác định hàng hóa có xuất xứ Việt Nam, bao gồm hàng hóa có xuất xứ thuần túy và hàng hóa có xuất xứ không thuần túy, đồng thời quy định trách nhiệm của các tổ chức, cá nhân thể hiện xuất xứ Việt Nam trên nhãn hàng hóa hoặc các tài liệu liên quan.
Nghị định 384/2026/NĐ-CP sẽ có hiệu lực từ ngày 01/01/2027. Doanh nghiệp sản xuất, thương mại, phân phối và các đơn vị có hoạt động liên quan đến hàng hóa lưu thông trong nước cần rà soát quy trình sản xuất, nguồn nguyên liệu và hồ sơ chứng minh xuất xứ để chuẩn bị cho việc áp dụng quy định mới.
1. Nghị định 384/2026/NĐ-CP là gì?
Doanh nghiệp có thể tham khảo văn bản chính thức tại Cổng thông tin điện tử Chính phủ.
Nghị định 384/2026/NĐ-CP được Chính phủ ban hành ngày 09/10/2026, quy định việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Nghị định gồm 12 điều, bao quát các nội dung chính sau:
-
Hàng hóa có xuất xứ Việt Nam.
-
Hàng hóa có xuất xứ thuần túy Việt Nam.
-
Hàng hóa có xuất xứ không thuần túy Việt Nam.
-
Công đoạn gia công, chế biến đơn giản.
-
Các yếu tố không được xem xét khi xác định xuất xứ.
-
Trách nhiệm của cơ quan quản lý nhà nước, tổ chức và cá nhân có liên quan.
Theo Điều 4, hàng hóa được xác định có xuất xứ Việt Nam nếu thuộc một trong hai nhóm: hàng hóa có xuất xứ thuần túy Việt Nam theo Điều 5 hoặc hàng hóa có xuất xứ không thuần túy Việt Nam theo Điều 6.
Trong trường hợp cần thiết, các bộ và cơ quan ngang bộ có thể xây dựng quy định riêng đối với những mặt hàng có tính chất đặc thù thuộc phạm vi quản lý, bảo đảm phù hợp với khuôn khổ của Nghị định.
Phạm vi áp dụng cần lưu ý: Nghị định này tập trung vào việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Theo Điều 1, văn bản không điều chỉnh việc xác định xuất xứ để áp dụng biện pháp chứng nhận xuất xứ đối với hàng hóa xuất khẩu, nhập khẩu; quy định về cách ghi nhãn hàng hóa và các nội dung bắt buộc khác trên nhãn; hoặc hoạt động truy xuất nguồn gốc sản phẩm, hàng hóa. Những vấn đề này cần được xem xét theo quy định pháp luật tương ứng.
2. Những trường hợp hàng hóa được xác định có xuất xứ Việt Nam
Nghị định 384/2026/NĐ-CP phân loại hàng hóa có xuất xứ Việt Nam thành hai nhóm chính. Việc xác định đúng nhóm hàng hóa là cơ sở để doanh nghiệp lựa chọn tiêu chí phù hợp và chuẩn bị hồ sơ chứng minh xuất xứ.
2.1. Hàng hóa có xuất xứ thuần túy Việt Nam
Theo Điều 5, hàng hóa có xuất xứ thuần túy Việt Nam bao gồm các nhóm sản phẩm được hình thành, khai thác hoặc thu được tại Việt Nam theo các điều kiện quy định.
Các trường hợp tiêu biểu bao gồm:
-
Cây trồng và sản phẩm từ cây trồng: Cây trồng được trồng và thu hoạch tại Việt Nam cùng các sản phẩm từ cây trồng đó.
-
Động vật và sản phẩm từ động vật: Động vật được sinh ra hoặc nuôi dưỡng tại Việt Nam và các sản phẩm thu được từ những động vật này.
-
Sản phẩm khai thác và thu hoạch: Sản phẩm thu được từ hoạt động săn bắn, đặt bẫy, đánh bắt, nuôi trồng, thu lượm hoặc săn bắt tại Việt Nam theo quy định.
-
Khoáng sản và chất sản sinh tự nhiên: Các chất được chiết xuất hoặc lấy từ đất, nước, đáy biển hoặc dưới đáy biển của Việt Nam.
-
Sản phẩm khai thác tại khu vực ngoài lãnh hải: Sản phẩm thu được từ vùng nước, đáy biển hoặc dưới đáy biển ngoài lãnh hải Việt Nam khi Việt Nam có quyền khai thác theo luật pháp quốc tế.
-
Sản phẩm đánh bắt trên biển cả: Cá và các sản phẩm biển khác được đánh bắt bằng tàu đăng ký tại Việt Nam và được phép treo cờ Việt Nam.
-
Sản phẩm thu được trên tàu: Các sản phẩm được chế biến hoặc sản xuất trên những tàu đáp ứng điều kiện tương ứng từ nguyên liệu khai thác đủ tiêu chuẩn.
-
Vật phẩm không còn khả năng sử dụng ban đầu: Vật phẩm thu được từ quá trình sản xuất hoặc tiêu dùng tại Việt Nam, không còn thực hiện được chức năng ban đầu, không thể sửa chữa hoặc khôi phục và chỉ có thể bị loại bỏ hoặc sử dụng làm nguyên liệu, vật liệu thô hay để tái chế.
-
Hàng hóa được sản xuất từ các nhóm sản phẩm đủ điều kiện: Hàng hóa thu được hoặc được sản xuất từ các nhóm sản phẩm được quy định tại Điều 5.
Các nhóm hàng hóa trên có thể liên quan trực tiếp đến doanh nghiệp hoạt động trong lĩnh vực nông nghiệp, thực phẩm, thủy sản, khai khoáng, tái chế và sản xuất từ nguyên liệu có nguồn gốc trong nước.
Tuy nhiên, doanh nghiệp không nên chỉ dựa vào địa điểm thu mua hoặc nơi hoàn thiện sản phẩm để kết luận hàng hóa có xuất xứ thuần túy Việt Nam. Cần xác định đúng trường hợp áp dụng và lưu giữ tài liệu thể hiện nguồn gốc thực tế của sản phẩm.
2.2. Hàng hóa có xuất xứ không thuần túy Việt Nam
Đối với hàng hóa sử dụng nguyên liệu không có xuất xứ Việt Nam, Điều 6 quy định các tiêu chí để xác định hàng hóa có xuất xứ không thuần túy Việt Nam.
Các tiêu chí đáng chú ý bao gồm:
Chuyển đổi mã số hàng hóa
Hàng hóa có thể đáp ứng tiêu chí chuyển đổi mã số hàng hóa theo quy định. Theo khái niệm tại Điều 3, việc chuyển đổi mã số hàng hóa liên quan đến sự thay đổi mã số HS ở cấp độ 04 số từ nguyên liệu không có xuất xứ để sản xuất ra hàng hóa tại Việt Nam.
Doanh nghiệp sử dụng nguyên liệu nhập khẩu cần xem xét mã HS của nguyên liệu và sản phẩm hoàn thiện, đồng thời đối chiếu điều kiện cụ thể của Nghị định trước khi xác định hàng hóa đáp ứng tiêu chí này.
Đạt hàm lượng giá trị Việt Nam tối thiểu 30%
Một phương thức khác là đáp ứng mức hàm lượng giá trị Việt Nam (Vietnam Value Content – VVC) tối thiểu 30%, được tính theo một trong hai công thức quy định tại Điều 6.
Công thức trực tiếp:
VVC = (Trị giá nguyên liệu có xuất xứ / Giá xuất xưởng) × 100%
Công thức gián tiếp:
VVC = [(Giá xuất xưởng − Trị giá nguyên liệu không có xuất xứ) / Giá xuất xưởng] × 100%
Doanh nghiệp có thể lựa chọn công thức trực tiếp hoặc gián tiếp và áp dụng trong năm tài chính theo quy định.
Việc lựa chọn công thức cần đi kèm với phương pháp xác định giá trị nhất quán và dữ liệu có thể kiểm tra. Doanh nghiệp nên đối chiếu bảng kê nguyên vật liệu, hồ sơ nhà cung cấp, chứng từ kế toán và dữ liệu về giá xuất xưởng để hạn chế sai lệch trong quá trình tính toán.
Trị giá bao bì và vật liệu đóng gói
Theo Điều 6, trị giá vật liệu đóng gói và bao bì chứa đựng hàng hóa được tính vào hàm lượng VVC nếu chúng là một phần cấu thành của hàng hóa. Do đó, doanh nghiệp cần đánh giá đúng đặc điểm của bao bì và cách xử lý giá trị bao bì trong phép tính.
Hàng hóa thuộc lĩnh vực công nghệ thông tin và công nghệ số
Đối với hàng hóa thuộc lĩnh vực công nghệ thông tin và công nghệ số, hàm lượng VVC bao gồm giá trị của một số công đoạn tạo ra sản phẩm được thực hiện tại Việt Nam, như:
-
Chi phí nghiên cứu và phát triển.
-
Chi phí thiết kế và lập trình.
-
Chi phí số hóa và tự động hóa.
-
Chi phí thử nghiệm kỹ thuật.
-
Chi phí kiểm thử phần mềm gắn liền với quy trình tạo ra sản phẩm.
Quy định này có ý nghĩa đối với các doanh nghiệp công nghệ có hoạt động tạo giá trị tại Việt Nam. Khi áp dụng, doanh nghiệp cần xác định đúng phạm vi chi phí liên quan và lưu giữ hồ sơ chứng minh các hoạt động được thực hiện.
Điều 6 cũng quy định cách xử lý riêng đối với công đoạn gia công, chế biến đơn giản và các yếu tố không được xem xét khi xác định xuất xứ trong trường hợp tính VVC dành cho hàng hóa công nghệ thông tin và công nghệ số. Vì vậy, doanh nghiệp cần đọc đầy đủ điều khoản áp dụng thay vì mặc định rằng mọi chi phí phát sinh trong nước đều được tính.
3. Những yếu tố không được xem xét khi xác định xuất xứ Việt Nam
Điều 8 quy định các yếu tố được sử dụng trong quá trình sản xuất, kiểm tra hoặc thử nghiệm nhưng không cấu thành hàng hóa, cũng như các yếu tố dùng để bảo dưỡng nhà xưởng hoặc vận hành thiết bị liên quan đến sản xuất, không được xem xét khi xác định xuất xứ theo các điều khoản tương ứng.
Các yếu tố này bao gồm:
-
Nhiên liệu và năng lượng.
-
Dụng cụ, khuôn rập và khuôn đúc.
-
Phụ tùng và vật liệu dùng để bảo dưỡng thiết bị, nhà xưởng.
-
Dầu nhờn, chất bôi trơn, hợp chất và nguyên liệu dùng trong sản xuất hoặc vận hành thiết bị, nhà xưởng.
-
Găng tay, kính, giày dép, quần áo và thiết bị an toàn.
-
Thiết bị, dụng cụ và máy móc dùng để kiểm tra hoặc thử nghiệm hàng hóa.
-
Chất xúc tác và dung môi.
-
Các nguyên liệu khác không cấu thành hàng hóa nhưng việc sử dụng phải được chứng minh là cần thiết trong quá trình sản xuất.
Quy định này giúp phân biệt nguyên liệu cấu thành sản phẩm với những vật tư phục vụ vận hành hoặc hỗ trợ sản xuất. Việc phân biệt có thể ảnh hưởng đến quá trình đánh giá nguồn gốc nguyên liệu và xác định hàm lượng giá trị Việt Nam.
Doanh nghiệp nên xây dựng hồ sơ sản xuất đủ chi tiết để xác định mục đích sử dụng của từng nhóm vật tư. Đối với những nguyên liệu được loại trừ với điều kiện phải chứng minh tính cần thiết trong quá trình sản xuất, việc lưu giữ tài liệu giải trình và chứng từ liên quan có ý nghĩa quan trọng.
4. Doanh nghiệp cần chuẩn bị gì trước ngày 01/01/2027?
Nghị định 384/2026/NĐ-CP sẽ có hiệu lực từ ngày 01/01/2027. Doanh nghiệp có hoạt động sản xuất và thương mại hàng hóa lưu thông trong nước nên chủ động rà soát các hoạt động liên quan trước thời điểm này.
Rà soát các sản phẩm thể hiện xuất xứ Việt Nam
Lập danh sách các sản phẩm đang sử dụng thông tin về xuất xứ Việt Nam trên nhãn hàng hóa, tài liệu hoặc vật phẩm chứa thông tin liên quan đến hàng hóa.
Với từng sản phẩm, doanh nghiệp cần xác định tiêu chí xuất xứ phù hợp, bao gồm xuất xứ thuần túy hoặc xuất xứ không thuần túy. Việc đánh giá cần dựa trên đặc điểm hàng hóa và quy trình sản xuất thực tế.
Kiểm tra nguồn nguyên liệu và nhà cung cấp
Đối với hàng hóa sử dụng nguyên liệu từ nhiều nguồn, doanh nghiệp nên rà soát nguồn gốc và trị giá nguyên liệu, chứng từ mua hàng, bảng kê nguyên vật liệu và hồ sơ nhà cung cấp.
Nếu áp dụng tiêu chí chuyển đổi mã số hàng hóa, cần kiểm tra mã HS của nguyên liệu và sản phẩm theo điều kiện tương ứng. Nếu áp dụng VVC, cần xây dựng phương pháp thu thập và kiểm tra dữ liệu giá trị nguyên liệu.
Hoàn thiện hồ sơ sản xuất và kế toán
Doanh nghiệp nên rà soát các tài liệu có thể hỗ trợ việc chứng minh xuất xứ, bao gồm:
-
Hóa đơn đầu vào và chứng từ mua nguyên liệu.
-
Bảng kê nguyên vật liệu.
-
Mô tả quy trình sản xuất.
-
Hồ sơ xác định giá trị nguyên liệu và giá xuất xưởng khi áp dụng VVC.
-
Tài liệu liên quan đến các công đoạn tạo giá trị tại Việt Nam đối với sản phẩm công nghệ.
-
Các tài liệu khác liên quan đến căn cứ xác định xuất xứ của sản phẩm.
Nghị định yêu cầu các tổ chức, cá nhân thể hiện xuất xứ Việt Nam lưu trữ hồ sơ, chứng từ chứng minh xuất xứ để phục vụ hoạt động thanh tra, kiểm tra của cơ quan có thẩm quyền. Việc lưu trữ dưới dạng dữ liệu điện tử hoặc văn bản phải tuân thủ quy định pháp luật về kế toán và lưu trữ.
Rà soát nhãn hàng hóa và thông tin thương mại
Doanh nghiệp cần kiểm tra tính chính xác của thông tin về xuất xứ Việt Nam thể hiện trên nhãn, tài liệu hoặc vật phẩm liên quan đến hàng hóa.
Các thông tin trong hoạt động quảng bá và giới thiệu sản phẩm nên phù hợp với căn cứ xác định xuất xứ và quy định pháp luật liên quan. Việc sử dụng các cụm từ như “Sản xuất tại Việt Nam” hoặc “Made in Vietnam” không thay thế cho việc đáp ứng tiêu chí pháp lý về xuất xứ.
Đồng thời, doanh nghiệp cần lưu ý rằng Nghị định 384/2026/NĐ-CP không thay thế các quy định riêng về ghi nhãn hàng hóa, chất lượng sản phẩm, bảo vệ quyền lợi người tiêu dùng hoặc chứng nhận xuất xứ phục vụ xuất khẩu, nhập khẩu.
Xây dựng quy trình kiểm soát nội bộ
Doanh nghiệp có thể phân công trách nhiệm giữa bộ phận mua hàng, sản xuất, kế toán, pháp chế và marketing trong việc thu thập hồ sơ, tính toán giá trị, rà soát nội dung nhãn và phê duyệt thông tin xuất xứ.
Một quy trình thống nhất sẽ giúp dữ liệu nguồn nguyên liệu, hồ sơ sản xuất, chứng từ kế toán và thông tin công bố về sản phẩm được quản lý nhất quán hơn.
5. Nghị định 384/2026/NĐ-CP ảnh hưởng như thế nào đến doanh nghiệp?
Nghị định tạo cơ sở pháp lý để xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Mức độ ảnh hưởng trên thực tế phụ thuộc vào loại sản phẩm, nguồn cung nguyên liệu và quy trình sản xuất của từng doanh nghiệp.
Đối với doanh nghiệp sản xuất sử dụng nguyên liệu nhập khẩu: Doanh nghiệp cần đánh giá khả năng đáp ứng tiêu chí chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị Việt Nam, tùy trường hợp áp dụng.
Đối với doanh nghiệp nông nghiệp, thủy sản và khai khoáng: Cần xác định sản phẩm có thuộc các trường hợp xuất xứ thuần túy Việt Nam hay không, đồng thời chuẩn bị tài liệu chứng minh nguồn gốc tương ứng.
Đối với doanh nghiệp công nghệ: Các khoản chi phí và hoạt động tạo giá trị tại Việt Nam có thể liên quan đến việc xác định VVC theo quy định dành cho hàng hóa công nghệ thông tin và công nghệ số. Doanh nghiệp nên rà soát hồ sơ kỹ thuật, chi phí nghiên cứu và phát triển, thiết kế, lập trình và kiểm thử.
Đối với doanh nghiệp thương mại và phân phối: Doanh nghiệp cần kiểm tra căn cứ sử dụng thông tin xuất xứ Việt Nam trên nhãn và các tài liệu liên quan, đồng thời phối hợp với nhà sản xuất hoặc nhà cung cấp để thu thập hồ sơ cần thiết.
Đáng chú ý, doanh nghiệp và cá nhân thể hiện xuất xứ Việt Nam phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của thông tin đã công bố và có trách nhiệm chứng minh xuất xứ khi cơ quan có thẩm quyền yêu cầu.
Nếu hàng hóa được sản xuất và lưu thông trong nước sau đó xuất khẩu, doanh nghiệp còn phải tuân thủ quy định của pháp luật Việt Nam về xuất xứ hàng hóa xuất khẩu và quy định của nước nhập khẩu. Không nên mặc định rằng việc đáp ứng Nghị định này đồng nghĩa với việc tự động đáp ứng quy tắc xuất xứ theo mọi hiệp định thương mại hoặc điều kiện hưởng ưu đãi thuế quan.
6. LTS LAW hỗ trợ doanh nghiệp về tuân thủ pháp luật như thế nào?
Việc chuẩn bị cho Nghị định 384/2026/NĐ-CP có thể đòi hỏi doanh nghiệp rà soát quy trình sản xuất, nguồn nguyên liệu, phương pháp xác định xuất xứ và thông tin thể hiện trên nhãn hàng hóa.
LTS LAW có thể hỗ trợ doanh nghiệp rà soát các quy định pháp luật liên quan, đánh giá những vấn đề pháp lý trong quá trình xác định xuất xứ và xem xét các rủi ro liên quan đến việc công bố thông tin về nguồn gốc hàng hóa.
Tùy thuộc vào nhu cầu thực tế, phạm vi hỗ trợ có thể bao gồm:
-
Rà soát quy định pháp luật áp dụng đối với hàng hóa cụ thể.
-
Đánh giá tiêu chí xác định xuất xứ phù hợp với đặc điểm sản phẩm và quy trình sản xuất.
-
Xem xét hồ sơ, chứng từ liên quan đến nguồn nguyên liệu và quá trình sản xuất.
-
Hỗ trợ rà soát các vấn đề pháp lý liên quan đến thông tin xuất xứ trên nhãn và tài liệu thương mại.
-
Đề xuất các bước hoàn thiện quy trình kiểm soát nội bộ và quản lý hồ sơ xuất xứ.
Việc đánh giá cần dựa trên sản phẩm, nguồn nguyên liệu, quy trình sản xuất và mục đích sử dụng thông tin xuất xứ của từng doanh nghiệp. Cách tiếp cận theo từng trường hợp cụ thể sẽ phù hợp hơn so với việc áp dụng các giả định chung cho mọi loại hàng hóa.
Disclaimer
Bài viết cung cấp thông tin chung về Nghị định 384/2026/NĐ-CP, không thay thế ý kiến tư vấn pháp lý cho từng trường hợp cụ thể. Doanh nghiệp cần đối chiếu toàn văn Nghị định và các quy định chuyên ngành có liên quan trước khi xác định, công bố hoặc sử dụng thông tin về xuất xứ hàng hóa.
Để được tư vấn phù hợp với trường hợp cụ thể, vui lòng liên hệ LTS LAW FIRM để được tư vấn và hỗ trợ pháp lý.
LTS LAW FIRM
Floor 6, 520 Cach Mang Thang Tam
Nhieu Loc Ward, Ho Chi Minh City, Vietnam
Tel: (+84) 965 000 524
Email: contact@lts.com.vn
Working hours: Monday – Friday, 8 AM – 6 PM VNT